கேள்வி பதில் மற்றும் தீர்வுகள் | பட்டியல், இலாபம் மற்றும் நட்டம் | பருவம் 2 அலகு 3 | 6 ஆம் வகுப்பு கணக்கு - பயிற்சி 3.1 | 6th Maths : Term 2 Unit 3 : Bill, Profit and Loss
6 ஆம் வகுப்பு கணக்கு : பருவம் 2 அலகு 3 : பட்டியல், இலாபம் மற்றும் நட்டம்
பயிற்சி 3.1
பயிற்சி 3.1
1. ஒரு பள்ளி நிர்வாகம் மரப்பொருள்கள் சிலவற்றை வாங்கிக் கொண்டு பின்வரும் பட்டியலைப் பெறுகிறது.
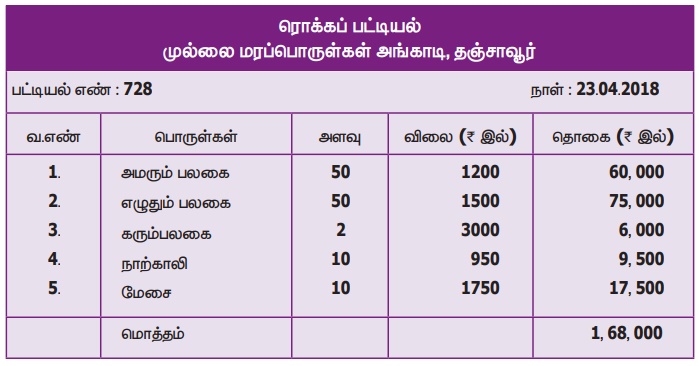
வினாக்கள்:
(i) அங்காடியின் பெயர் என்ன?
(ii) பட்டியல் எண் என்ன?
(iii) ஒரு கரும்பலகையின் விலை என்ன?
(iv) எத்தனை சோடி அமரும் மற்றும் எழுதும் பலகைகளைப் பள்ளி வாங்கியது?
(v) பட்டியலின் மொத்தத் தொகையைச் சரிபார்.
விடை :
i) முல்லை மரச்சாமான்கள் அங்காடி
ii) பட்டியல் எண் : 728
iii) ₹3000
iv) 50 சோடிகள்
v) சரியாக உள்ளது.
2. சிதம்பரம், மருது நூல் அங்காடியிலிருந்து 12.04.2018 அன்று வாங்கப்பட்ட பின்வரும் வாழ்க்கை வரலாறு நூல்களுக்கு 507 ஆம் பட்டியல் எண்ணுடைய பட்டியல் தயாரிக்க.
ஒன்று ₹55 வீதம் சுப்பிரமணியப் பாரதியார் நூல்கள் 10, ஒன்று ₹75 வீதம் திருவள்ளுவர் நூல்கள் 15, ஒன்று ₹60 வீதம் வீரமாமுனிவர் நூல்கள் 12 மற்றும் ஒன்று ₹70 வீதம் திரு.வி.க நூல்கள் 12.
விடை :
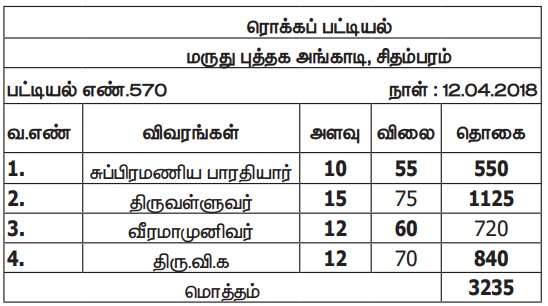
3. பின்வரும் அட்டவணையில் பொருத்தமானவற்றைக் கொண்டு நிரப்புக.
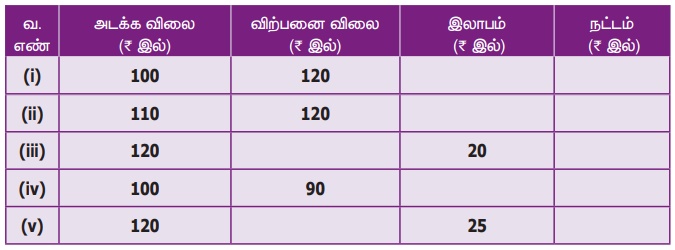
விடை :
(i) அடக்கவிலை = ₹ 100
விற்பனை விலை = ₹ 120
அடக்கவிலை < விற்பனை விலை
இலாபம் = விற்பனை விலை – அடக்கவிலை
= ₹ 120 – ₹ 100
= ₹ 20
(ii) அடக்கவிலை = ₹ 110
விற்பனை விலை = ₹ 120
அடக்கவிலை < விற்பனை விலை
இலாபம் = விற்பனை விலை – அடக்கவிலை
= ₹ 120 – ₹ 110 = ₹ 10
(iii) அடக்கவிலை = ₹ 120
இலாபம் = ₹ 20
இலாபம் = விற்பனை விலை – அடக்கவிலை
₹ 20 = விற்பனை விலை – ₹ 120
₹ 20 + ₹ 120 = விற்பனை விலை
விற்பனை விலை = ₹ 140
(iv) அடக்கவிலை = ₹ 100
விற்பனை விலை = ₹ 90
அடக்கவிலை > விற்பனை விலை
நட்டம் = அடக்கவிலை – விற்பனை விலை
= ₹ 100 – ₹ 90
= ₹.10
(v) அடக்கவிலை = ₹ 120
இலாபம் = ₹ 25
இலாபம் = விற்பனை விலை – அடக்கவிலை
₹ 25 = விற்பனை விலை – ₹ 120
₹ 25 + ₹ 120 = விற்பனை விலை
₹ 145 = விற்பனை விலை
விற்பனை விலை = ₹ 145
4. பின்வரும் அட்டவணையில் பொருத்தமானவற்றைக் கொண்டு நிரப்புக.
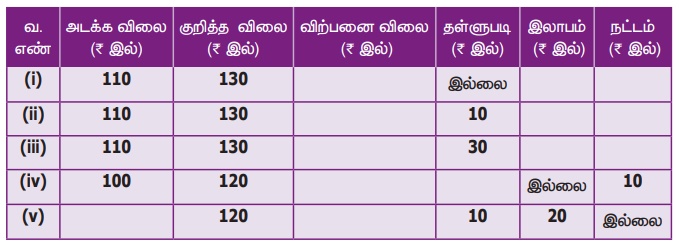
விடை :
(i) அடக்கவிலை = ₹ 110
குறித்த விலை = ₹ 130
தள்ளுபடி இல்லை எனில் குறித்த விலை = விற்பனை விலை
விற்பனை விலை = ₹ 130
இலாபம் = விவி – அவி
= ₹ 130 – ₹ 110 = ₹ 20
(ii) அடக்கவிலை = ₹ 110
குறித்த விலை = ₹ 130
தள்ளுபடி = ₹ 10
விற்பனை விலை = குறித்த விலை – தள்ளுபடி
= ₹ 130 – ₹ 10
= ₹ 120
இலாபம் = விவி – அவி
= ₹ 120 – ₹ 110
= ₹ 10
(iii) அடக்கவிலை = ₹ 110
குறித்த விலை = ₹ 130
தள்ளுபடி = ₹ 30
விற்பனை விலை = குறித்த விலை – தள்ளுபடி
= ₹ 130 – ₹ 30
= ₹ 100
நட்டம் = அவி – விவி
= ₹ 110 – ₹ 100
= ₹ 10
(iv) அடக்கவிலை = ₹ 110
குறித்த விலை = ₹ 120
நட்டம் = ₹ 10
நட்டம் = அடக்க விலை – விற்பனை விலை
விற்பனை விலை = அடக்க விலை – நட்டம்
= ₹ 110 – ₹ 10
= ₹ 100
தள்ளுபடி = குறித்த விலை – விற்பனை விலை
= ₹ 120 – ₹ 100
= ₹ 20
(v) குறித்த விலை = ₹ 120
தள்ளுபடி = ₹ 10
இலாபம் = ₹ 20
நட்டம் = ₹0
விற்பனை விலை
= குறித்த விலை – தள்ளுபடி
= ₹ 120 – ₹ 10
= ₹ 110
இலாபம் = ₹ 20
இலாபம் = விற்பனை விலை – அடக்கவிலை
₹ 20 = ₹ 110 – அடக்க விலை
அடக்கவிலை = விற்பனைவிலை – இலாபம்
= ₹ 110 – ₹ 20
= ₹ 90
5. இராணி ஒரு சோடி வளையல்களை ₹310இக்கு வாங்கினார். அவளுடைய தோழி அதை மிகவும் விரும்பியதால், இராணி அவ்வளையலை ₹325 விற்கிறார் எனில் இராணியின் இலாபம் அல்லது நட்டம் காண்க.
விடை :
அடக்க விலை = ₹ 310,
விற்பனை விலை = ₹. 325.
இலாபம் = விற்பனை விலை – அடக்கவிலை
= ₹ 325 – ₹ 310
= ₹ 15
6. சுகன் ஒரு ஜீன்ஸ் (Jeans pant) கால் சட்டையை ₹750இக்கு வாங்கினார். அது அவருக்குப் பொருந்தவில்லை. அதை அவருடைய நண்பருக்கு ₹710இக்கு விற்பனை செய்தார் எனில் சுகனுக்கு இலாபம் அல்லது நட்டம் காண்க.
விடை :
அடக்க விலை = ₹ 750
விற்பனை விலை = ₹ 710
அடக்க விலை > விற்பனை விலை
நட்டம் = அடக்க விலை – விற்பனை விலை
= ₹ 750 – ₹ 710
= ₹ 40
7. சோமு ஓர் உந்து வண்டியை மற்றொருவரிடமிருந்து ₹28,000இக்கு வாங்கி, அதனைப் பழுது பார்க்க ₹2000 செலவு செய்தார். பிறகு அதனை ₹30,000இக்கு விற்பனை செய்தார் எனில் அவருடைய இலாபம் அல்லது நட்டம் காண்க.
விடை :
அடக்க விலை = ₹ 28,000 + ₹ 2,000
அடக்க விலை = ₹ 30,000
விற்பனை விலை = ₹ 30,000
அடக்க விலை = விற்பனை விலை
இலாபமும் இல்லை / நட்டமும் இல்லை
8. முத்து ஒரு மகிழுந்து வண்டியை ₹8,50,000இக்கு வாங்கினார், அதை ₹25,000 இலாபத்திற்கு விற்பனை செய்ய விரும்பினார் எனில் மகிழுந்தின் விற்பனை விலை என்னவாக இருக்கும்?
விடை :
அடக்க விலை = ₹ 8,50,000
இலாபம் = ₹ 25,000
விற்பனை விலை = அடக்க விலை + இலாபம்
= ₹ 8,50,000 + ₹ 25,000
= ₹ 8,75,000
9. வளர்மதி தன்னுடைய முத்து மாலையை ₹30,000இக்கு விற்பனை செய்து, அதனால் இலாபம் ₹5000 பெறுகிறார் எனில் முத்து மாலையின் அடக்க விலையைக் காண்க.
விடை :
விற்பனை விலை = ₹ 30,000
இலாபம் = ₹ 5,000
அடக்க விலை = விற்பனை விலை – இலாபம்
= ₹ 30,000 – ₹ 5,000
= ₹ 25,000
10. குணா தனது பொருளை ₹325 எனக் குறித்து ₹30 தள்ளுபடியில் விற்பனை செய்தார் எனில், விற்பனை விலையைக் காண்க.
விடை :
குறித்த விலை = ₹ 325
தள்ளுபடி = ₹ 30
விற்பனை விலை = குறித்த விலை – தள்ளுபடி
= ₹ 325 – ₹ 30
= ₹ 295
11. ஒருவர் ஒரு நாற்காலியை ₹1500இக்கு வாங்கினார். தள்ளுபடி ₹100 அளித்த பின் ₹250 இலாபம் பெறுமாறு விற்பனை செய்ய விரும்பினார் எனில் நாற்காலியின் குறித்த விலை எவ்வளவு?
விடை :
அடக்க விலை = ₹ 1,500
இலாபம் = ₹ 250
விற்பனை விலை = அடக்க விலை + இலாபம்
= ₹ 1,500 + ₹ 250
= ₹ 1,750
தள்ளுபடி = ₹ 100
விற்பனை விலை = குறித்த விலை – தள்ளுபடி
குறித்த விலை = விற்பனை விலை + தள்ளுபடி
= ₹ 1,750 + ₹ 100
= ₹ 1,850
12. அமுதா அவரது வீட்டில் தயார் செய்த ஊறுகாயை ஒரு பொட்டலம் ஒன்றுக்கு ₹300 என விலை குறித்தார். ஆனால் ஒரு பொட்டலம் ₹275இக்கு விற்பனை செய்தார் எனில் ஒரு பொட்டலத்திற்கு அவரால் அளிக்கப்பட்ட தள்ளுபடி எவ்வளவு?
விடை :
குறித்த விலை = ₹ 300
விற்பனை விலை = ₹ 275
தள்ளுபடி = குறித்த விலை – விற்பனை விலை
= ₹ 300 – ₹ 275
= ₹ 25
13. வளவன் 24 முட்டைகளை ₹96இக்கு வாங்கினார். அவற்றில் 4 முட்டைகள் உடைந்து விட்டன. மீதியை விற்பனை செய்ததில் ₹36 நட்டம் எனில் ஒரு முட்டைக்கான விற்பனை விலை எவ்வளவு?
விடை :
24 முட்டைகளின் விலை = ₹ 96
நான்கு முட்டைகள் உடைந்து விட்டன எனில், மீதமுள்ள முட்டைகள் = 24 – 4
= 20
நட்டம் = ₹ 36 எனில்,
20 முட்டைகளின் விற்பனை விலை
விற்பனை விலை = அடக்க விலை – நட்டம்
= ₹ 96 – ₹ 36
= ₹60
ஒரு முட்டையின் விலை = ₹ 60/20
= ₹3
14. மங்கை ஒரு அலைபேசியை ₹12585இக்கு வாங்கினார். அது கீழே விழுந்து பழுதாகி விட்டது. அதைச் சரி செய்ய ₹500 செலவு செய்து அதை அவர் ₹7500இக்கு விற்பனை செய்தார். அவருடைய இலாபம் அல்லது நட்டம் காண்க.
விடை :
அடக்க விலை = ₹ 12,585 + ₹ 500
= ₹ 13,085
விற்பனை விலை = ₹ 7,500
அடக்க விலை > விற்பனை விலை
நட்டம் = அடக்க விலை – விற்பனை விலை
= ₹ 13,085 – ₹ 7,500
= ₹ 5,585
கொள்குறி வகை வினாக்கள்
15. தள்ளுபடியானது _________________ லிருந்து கழிக்கப்பட்டு விற்பனை விலை பெறப்படுகிறது.
அ) குறித்த விலை
ஆ) அடக்க விலை
இ) நட்டம்
ஈ) இலாபம்
[விடை : அ) குறித்த விலை]
16. 'கூடுதல் செலவுகள்' எப்போதும் _____________ ல் அடங்கியுள்ளது.
அ) விற்பனை விலை
ஆ) அடக்க விலை
இ) இலாபம்
ஈ) நட்டம்
[விடை : ஆ) அடக்க விலை]
17. இலாபமும் இல்லை, நட்டமும் இல்லை எனில்
அ) அடக்க விலை = விற்பனை விலை
ஆ) அடக்க விலை > விற்பனை விலை
இ) அடக்க விலை < விற்பனை விலை
ஈ) குறித்த விலை = தள்ளுபடி
[விடை : அ) அடக்க விலை = விற்பனை விலை]
18. தள்ளுபடி = குறித்த விலை – _________________.
அ) இலாபம்
ஆ) விற்பனை விலை
இ) நட்டம்
ஈ) அடக்க விலை
[விடை : ஆ) விற்பனை விலை]